COMO MELHORAR O SCORE DE CRÉDITO
Hábitos financeiros consistentes podem ajudar a melhorar sua pontuação
Não existe fórmula instantânea, mas algumas atitudes ajudam a construir um histórico financeiro mais saudável antes de solicitar um financiamento.
Saber como melhorar o score de crédito é uma dúvida comum entre pessoas que pretendem financiar um imóvel.
A pontuação ajuda empresas e instituições financeiras a avaliar a probabilidade de o consumidor pagar seus compromissos em dia. Entretanto, um score mais alto não representa aprovação automática.
0 a 1.000
é a escala do Serasa Score
Sem fórmula mágica
a evolução depende do histórico financeiro
Não é garantia
o banco considera outros critérios
No financiamento imobiliário, o banco também analisa renda, compromissos financeiros existentes, documentação, entrada disponível e características da operação. Para conhecer outra possibilidade, consulte nosso conteúdo sobre como utilizar o FGTS no financiamento imobiliário.
O que é o score de crédito?
O score é uma pontuação calculada por empresas de análise de crédito a partir das informações disponíveis sobre o histórico financeiro do consumidor.
No caso do Serasa Score, a escala vai de 0 a 1.000 pontos. Quanto maior a pontuação, menor tende a ser o risco estimado de inadimplência.
O cálculo pode considerar histórico de pagamentos, dívidas negativadas, dados cadastrais, contratos de crédito e informações do Cadastro Positivo. Como cada empresa pode utilizar uma metodologia própria, a pontuação não precisa ser igual em todos os serviços.
Em resumo
O score representa uma estimativa de risco baseada nas informações disponíveis. Ele não define sozinho se uma pessoa terá crédito aprovado.
Como melhorar o score de crédito?
Algumas atitudes podem ajudar na construção de um histórico financeiro mais positivo. O resultado, porém, acontece principalmente com consistência.
1. Pague as contas dentro do prazo
Um histórico consistente de pagamentos é um dos principais sinais de organização financeira. Se necessário, programe lembretes ou pagamentos automáticos.
2. Negocie as dívidas em atraso
Consulte as pendências existentes e procure condições que realmente caibam no orçamento. Fazer um acordo que não poderá ser cumprido pode criar um novo problema.
3. Acompanhe o Cadastro Positivo
Ele reúne informações sobre pagamentos de empréstimos, financiamentos, compras parceladas e contas de consumo, ajudando a demonstrar os compromissos pagos corretamente.
4. Avalie conectar suas contas pelo Open Finance
O Open Finance permite compartilhar, mediante sua autorização, informações de contas mantidas em diferentes instituições. Na plataforma da Serasa, essa conexão pode tornar a análise do histórico financeiro mais completa e contribuir para o aumento da pontuação quando os dados forem favoráveis.
A utilização é opcional e não garante aumento do score ou aprovação de crédito. Antes de autorizar, confira quais informações serão compartilhadas, com qual instituição e por quanto tempo. Saiba mais na página oficial do Open Finance no Banco Central.
5. Mantenha seus dados atualizados
Confira se endereço, telefone, renda e outras informações cadastrais estão corretas nas instituições com as quais você mantém relacionamento.
6. Evite assumir várias dívidas ao mesmo tempo
Antes de contratar um empréstimo ou parcelamento, avalie o impacto das novas parcelas no orçamento e em uma futura análise de financiamento.
7. Use o crédito com planejamento
Cartão e outras linhas de crédito podem contribuir para a formação de histórico quando utilizados com responsabilidade e pagos dentro do prazo.
8. Acompanhe suas informações financeiras
Consulte regularmente o score e verifique se existem registros desconhecidos, desatualizados ou incorretos em seu nome.
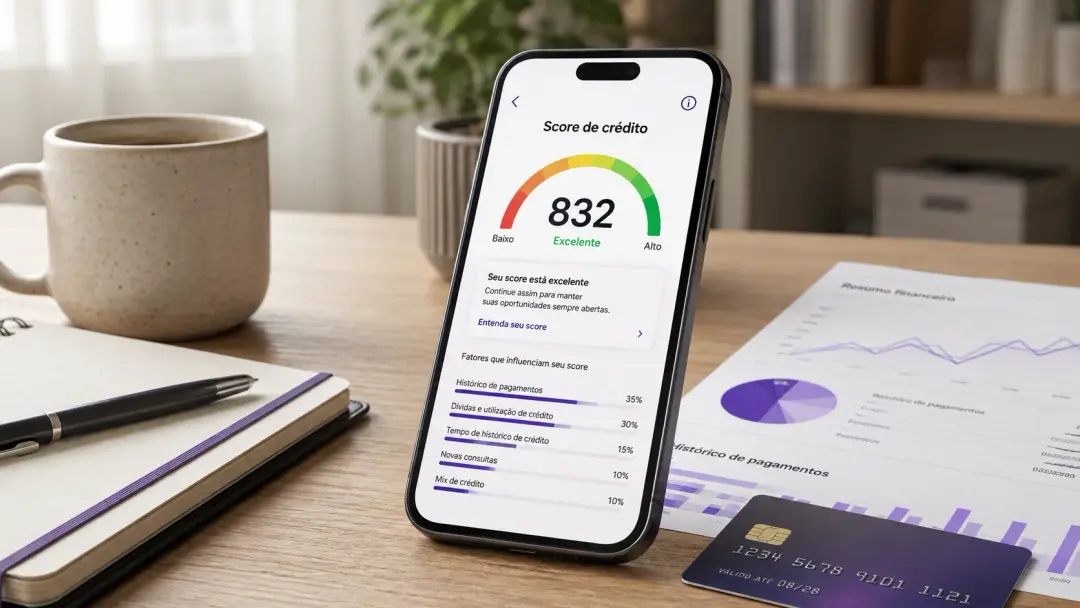
Em quanto tempo o score pode aumentar?
Não existe um prazo único. A pontuação pode mudar conforme novas informações são recebidas e o histórico financeiro evolui.
Quitar uma dívida também não significa que o score atingirá imediatamente determinado valor. O caminho mais seguro é manter bons hábitos financeiros ao longo do tempo.
Cuidado com promessas de aumento imediato
Desconfie de pessoas, aplicativos ou empresas que cobrem para aumentar seu score. Ninguém pode vender uma pontuação específica ou garantir a aprovação de crédito.
Score alto garante financiamento imobiliário?
Não. O score pode fazer parte da análise, mas a instituição financeira considera outros elementos para decidir se concede o crédito e qual valor poderá ser financiado.
Uma pessoa pode ter uma boa pontuação e, ainda assim, encontrar limitações se já possuir parcelas elevadas, renda insuficiente para a operação ou alguma inconsistência documental.
Antes de solicitar o financiamento
- organize os comprovantes de renda;
- consulte as dívidas e os compromissos financeiros existentes;
- avalie quanto possui para utilizar como entrada;
- confira se os documentos pessoais estão atualizados;
- defina uma prestação que permaneça confortável no orçamento.
Também vale consultar gratuitamente o Relatório de Empréstimos e Financiamentos do Banco Central. Ele apresenta dívidas e compromissos registrados por bancos e instituições financeiras.
Organize sua vida financeira antes de escolher o imóvel
Melhorar o score não deve ser uma ação isolada. O objetivo é construir uma vida financeira mais organizada e demonstrar capacidade para assumir um compromisso de longo prazo.
Começar esse planejamento antes de escolher o imóvel reduz o risco de frustração e ajuda a direcionar a busca para uma faixa de preço mais compatível com o seu momento. Quem trabalha por conta própria também pode conferir como funciona o financiamento imobiliário para motoristas e entregadores de aplicativo.
BEEHOUSE
Está se preparando para comprar um imóvel em Joinville?
Conte sua faixa de renda, o valor disponível para entrada e o tipo de imóvel que procura. A Beehouse pode ajudar você a encontrar opções compatíveis com o seu cenário.